Entre a responsabilidade do legislador e a "fatura" dos territórios
A Constituição impõe limites a quem legisla. Respeitá-la é uma obrigação. Mas as consequências das opções legislativas, não raras vezes, recaem sobre os territórios e os seus recursos.
A discussão em torno da tributação de barragens, parques eólicos e centrais fotovoltaicas trouxe novamente para primeiro plano uma questão que, apesar de ter uma natureza eminentemente jurídica, tem consequências muito concretas: pode o Estado determinar o valor fiscal de um património através de critérios que a própria lei não define com suficiente precisão?
PUB • CONTINUE A LER A SEGUIR

O Tribunal Constitucional, através do Acórdão n.º 777/2026, de 24 de setembro, pronunciou‑se sobre esta matéria e considerou inconstitucional a solução jurídica que, resultando da conjugação de normas do Código do IMI com a Portaria n.º 11/2017, obrigava os parques eólicos a ser avaliados pelo chamado método do custo adicionado do valor do terreno.
Importa começar por esclarecer o que está — e o que não está — em causa. Não se trata de uma decisão que tenha acabado com o IMI sobre estas infraestruturas, nem de uma declaração geral de que barragens, parques eólicos ou centrais fotovoltaicas deixam de estar sujeitos a tributação. O que está em causa é o método utilizado para determinar o respetivo valor patrimonial tributário.
E esta distinção é essencial.
PUB • CONTINUE A LER A SEGUIR
A lei fiscal não se limita a estabelecer que determinado património está sujeito a imposto. Tem também de definir, com suficiente rigor, os elementos essenciais que permitem determinar o valor sobre o qual esse imposto incide. Não basta dizer que se aplica um método de avaliação; é necessário que a lei estabeleça os critérios fundamentais que permitem concretizá-lo.
Foi precisamente neste ponto que o Tribunal Constitucional identificou dois problemas. Por um lado, o legislador remeteu para uma portaria a definição das tipologias de imóveis sujeitas ao método de avaliação alternativo, sem estabelecer critérios suficientemente determinados que orientassem essa escolha. Por outro, o próprio método do custo adicionado do valor do terreno não se encontrava suficientemente concretizado na lei, que não identificava os elementos e critérios essenciais para determinar o valor patrimonial tributário. A Portaria acabou, assim, por assumir uma função que constitucionalmente cabia à Assembleia da República.
A questão não é, portanto, saber se a avaliação de uma infraestrutura energética é tecnicamente complexa. É, antes, perceber se essa complexidade permite que os elementos essenciais da determinação do valor tributável sejam remetidos para regulamentação administrativa.
A resposta do Tribunal foi negativa, à luz das exigências constitucionais da legalidade fiscal e da reserva de lei, nas suas dimensões formal e material.
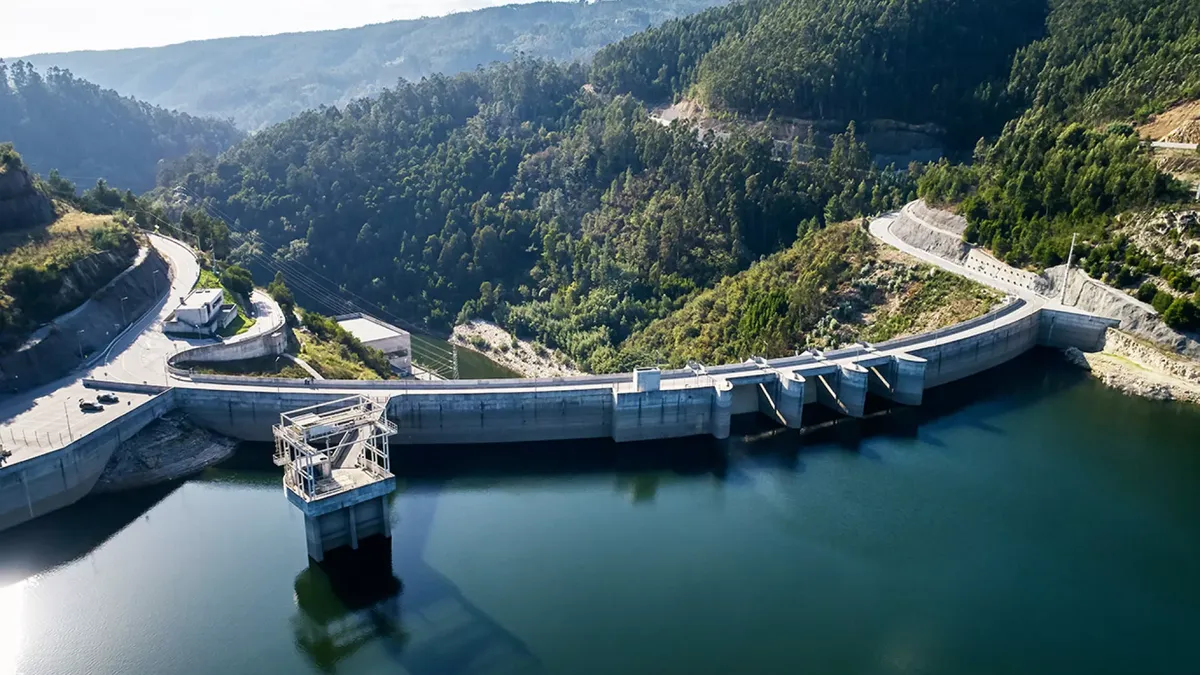
Esta decisão merece particular atenção quando olhamos para as barragens e para as restantes infraestruturas de produção de energia. Embora o acórdão tenha apreciado diretamente uma situação relativa a um parque eólico, a fundamentação utilizada pode suscitar questões semelhantes relativamente a outras tipologias de centros electroprodutores abrangidas pelo mesmo enquadramento normativo.
PUBLICIDADE
Não significa que a decisão se aplique automaticamente a todas essas infraestruturas. O seu alcance tem de ser analisado com rigor, até porque estamos perante uma decisão proferida num processo concreto, e não perante uma declaração de inconstitucionalidade com força obrigatória geral. Mas seria igualmente precipitado ignorar as implicações do raciocínio seguido pelo Tribunal.
Aliás, o próprio Estado já tinha reconhecido a necessidade de aprofundar esta matéria. O Despacho n.º 507/2025, de 10 de janeiro, determinou a constituição de um grupo de trabalho para analisar e definir os termos e condições de aplicação do método do custo, incluindo no contexto das barragens e dos centros electroprodutores. Ao fazê-lo, reconheceu que o Código do IMI não densificava o conceito de custo para efeitos de avaliação e que essa insuficiência tinha suscitado entendimentos divergentes, nomeadamente quanto aos elementos a considerar na determinação do valor patrimonial.
Este dado é relevante. Mostra que a determinação do valor patrimonial destas infraestruturas não tem sido uma questão pacífica e que as dificuldades na concretização dos critérios legais de avaliação já eram conhecidas pelo próprio Governo.
E a preocupação está longe de ser meramente teórica. No passado dia 4 de novembro, a Secção de Municípios com Energias Renováveis da Associação Nacional de Municípios Portugueses reuniu com representantes dos grupos parlamentares do PSD, PS, Chega e CDU, precisamente para alertar para as consequências do Acórdão n.º 777/2026. Em causa está a preocupação dos 138 municípios que integram esta Secção com o futuro das receitas de IMI associadas às barragens e aos parques de produção de energia, bem como com o risco de agravamento das desigualdades entre territórios.
E é aqui que a discussão deixa de ser exclusivamente jurídica.
PUBLICIDADE
Em territórios como o nosso, onde a presença de barragens e de outras infraestruturas energéticas tem uma expressão significativa, a receita fiscal associada a estes patrimónios pode assumir importância para os municípios. Uma alteração dos critérios de avaliação poderá, por isso, ter reflexos nas receitas municipais e, consequentemente, na capacidade financeira das autarquias.
Não devemos, contudo, transformar essa preocupação numa razão para relativizar as exigências constitucionais. A necessidade de receita pública, por legítima que seja, não dispensa o cumprimento da lei. Também não podemos aceitar que a complexidade técnica de uma avaliação sirva de justificação para uma definição insuficiente dos critérios legais que a sustentam.
O problema não está em tributar as grandes infraestruturas energéticas. Está em fazê-lo com regras claras, previsíveis e constitucionalmente conformes.
O Estado tem o direito de cobrar impostos. Os municípios têm o direito de contar com receitas legalmente devidas. Mas os contribuintes — sejam pessoas singulares ou grandes operadores económicos — têm igualmente o direito de saber como é determinado o valor que serve de base à tributação.
Se o enquadramento legal é insuficiente, cabe ao legislador corrigi-lo. Não cabe à Administração Tributária preencher, por via regulamentar ou através de orientações internas, aquilo que a Constituição reserva à lei.
PUBLICIDADE
Aos deputados eleitos pelo círculo de Bragança, à Comunidade Intermunicipal das Terras de Trás-os-Montes e ao Senhor Primeiro-Ministro deixo um apelo: que acompanhem ativamente este processo e contribuam para uma resposta legislativa célere, constitucionalmente conforme e que tenha devidamente em conta as consequências para os municípios da região.
Não se pede um regime de privilégio para Trás-os-Montes. Pede-se que a lei seja clara, que a tributação seja justa e que os territórios onde estas infraestruturas estão instaladas não sejam esquecidos quando se discutem as consequências financeiras das decisões do Estado.
Porque a transição energética também tem uma dimensão territorial. E os territórios que acolhem estas infraestruturas devem poder contar com regras estáveis, previsíveis e com o reconhecimento dos seus legítimos interesses.
PUB • CONTINUE A LER A SEGUIR